1. 新型储能处于高速增长的黄金期
1.1 全球新型储能保持高速增长态势
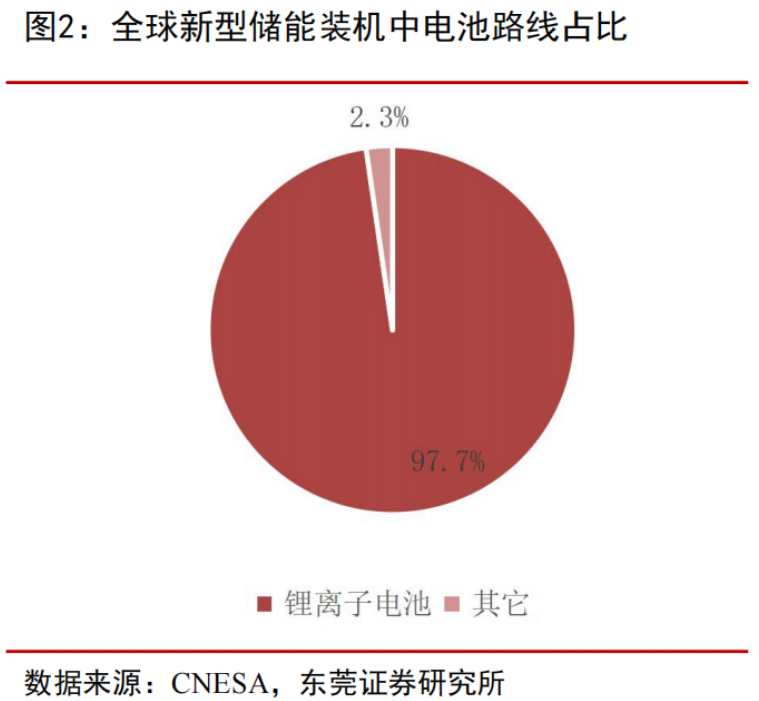
根据中关村储能产业技术联盟(CNESA)统计,截至 2025 年底,全球已投运电力储能项目累计装机规模达 496.2GW,同比增长 33.3%。从技术结构来看,新型储能继续保持高速增长态势,累计装机规模达到 278.7GW/687.5GWh,同比增长 68.5%/79.9%。从电池技术路线来看,在全球新型储能装机中以锂离子电池技术路线为主, 占比高达 97.7%。
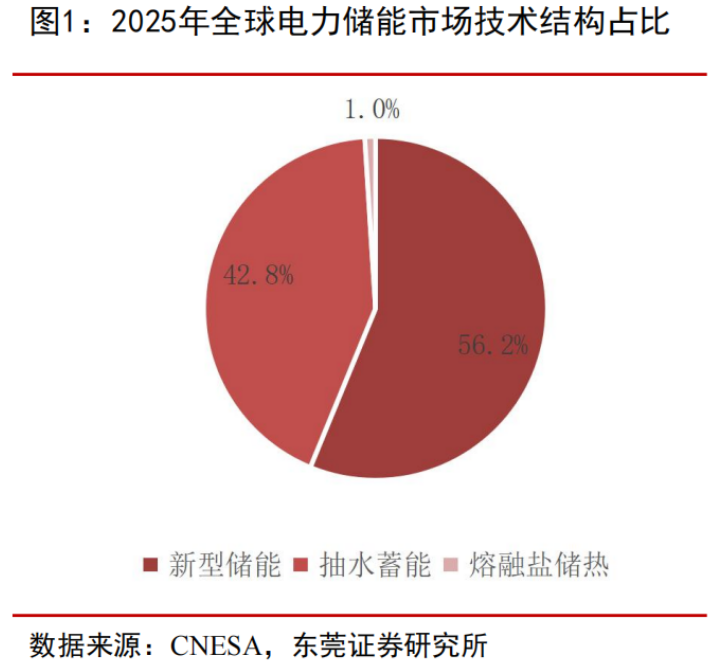
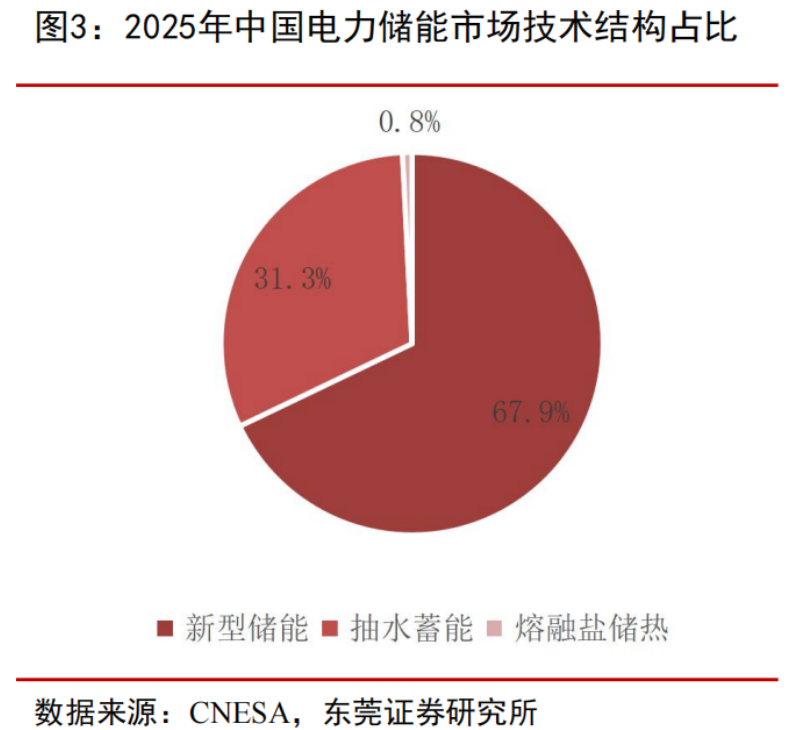
截至 2025 年底,中国已投运电力储能项目累计装机规模达 213.3GW,占全球市场总规模的 43%,同比增长 54%。其中,新型储能累计装机规模达 144.7GW,占国内电力储能总规模的 2/3 以上,较“十三五 ”末实现 45 倍增长,在全球新型储能市场中的占比达到 51.9%。
在能源转型不断深化、电力系统灵活性需求持续提升的背景下,储能正加速成为全球电力系统的重要支撑资源。2025 年全球新增投运电力储能项目装机规模首次突破100GW,达到 123.9GW,同比增长 49.3%。其中,新型储能新增装机占比超过 90%,达到113.3GW/305.8GWh,同比增长52.9%/72.0%。
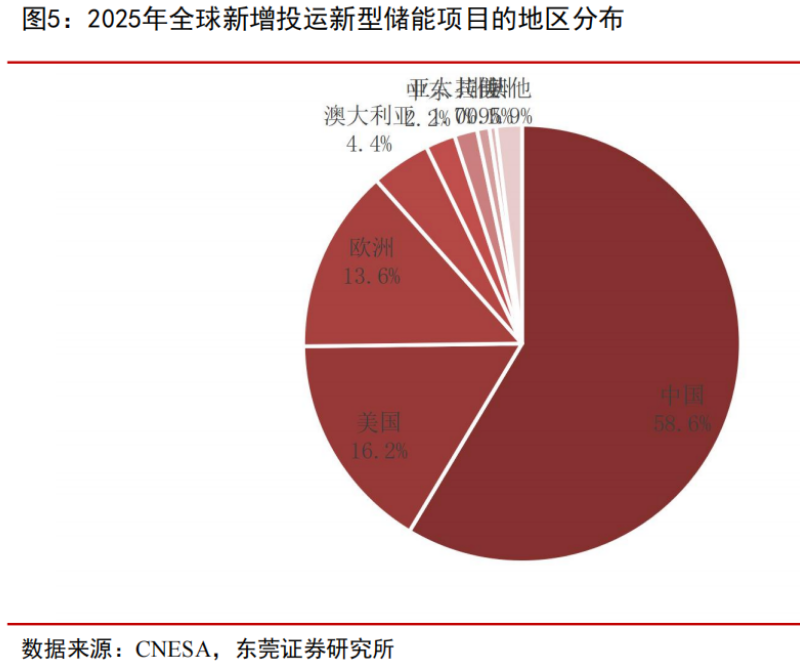
从区域分布来看,中国、美国和欧洲是全球储能市场规模最大的三个区域,并持续引领全球储能产业发展。随着澳洲、中东、拉美等新兴储能市场快速崛起,全球储能市场正逐步向更广泛的区域扩展。
1.2 国内政策持续推进新型储能发展
在“双碳 ” 目标的引领下,国家正加快构建以新能源为主体的新型电力系统,这是实现“双碳 ”战略目标的关键举措。新型电力系统是指以风能、太阳能等新能源为主体的电力系统,其核心目标是从“高碳电力 ”迈向“智慧低碳电力 ”。新型储能是新型电力系统的核心支撑,发挥着“压舱石 ”与“稳定器 ”的关键作用,近年来国家高度重视新型储能发展。
2026 年政府工作报告明确提出“着力构建新型电力系统,加快智能电网建设,发展新型储能,扩大绿电应用 ”和“实施超大规模智算集群、算电协同等新基建工程 ”,首次将算电协同写入政府工作报告,为储能市场注入强劲的增量动力。
2026 年 4 月 21 日,国务院新闻办公室举行“2026 年一季度工业和信息化发展情况 ”新闻发布会。工信部表示,算力基础设施已成为驱动人工智能发展的关键底座。 目前工信部正在开展算电协同政策研究和标准制定。
2026 年4 月 22 日,中共中央办公厅、国务院办公厅印发《关于更高水平更高质量做好节能降碳工作的意见》,明确提出合理控制煤电装机规模和发电量,大力发展非化石能源和新型储能,加快建设新型电力系统,科学布局抽水蓄能,创新发展绿电直连、智能微电网等业态,促进绿色电力消纳。
2026 年国内容量电价补偿政策全面落地,独立储能商业化拐点已至。
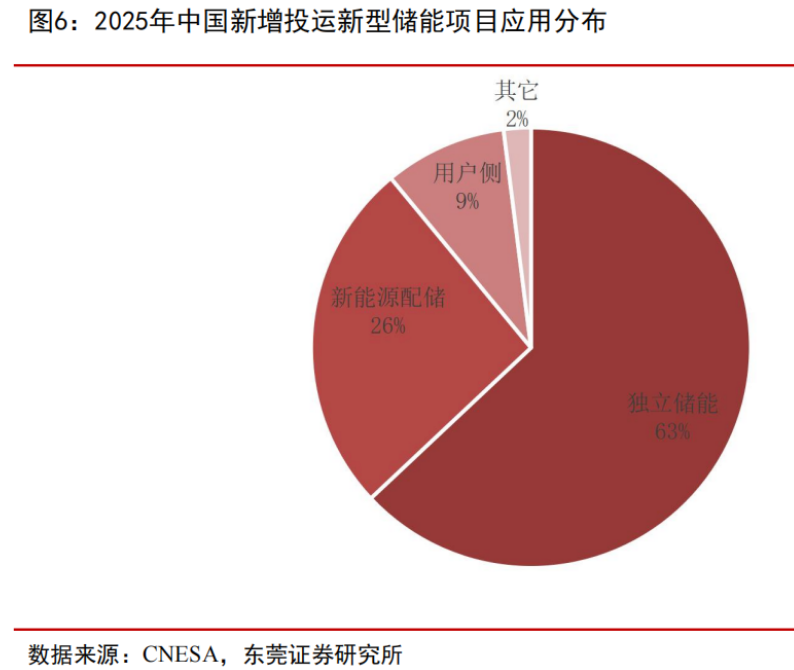
发改委 2025 年 136 号文取消了新能源强制配储的要求,推动行业向独立储能转型。此后,地方政府陆续出台了容量电价补贴政策,使得储能项目投资收益率普遍超过6%,储能的经济性显著提升,从而有效激发了独立储能的需求放量。从应用分布来看,独立储能已成为主要的发展模式,2025 年独立储能在全国新增投运新型储能项目中的占比超过60%。储能正从政策驱动的“配套资源 ”向主动参与电力市场、耦合源网荷的“核心支撑资源 ”转变。
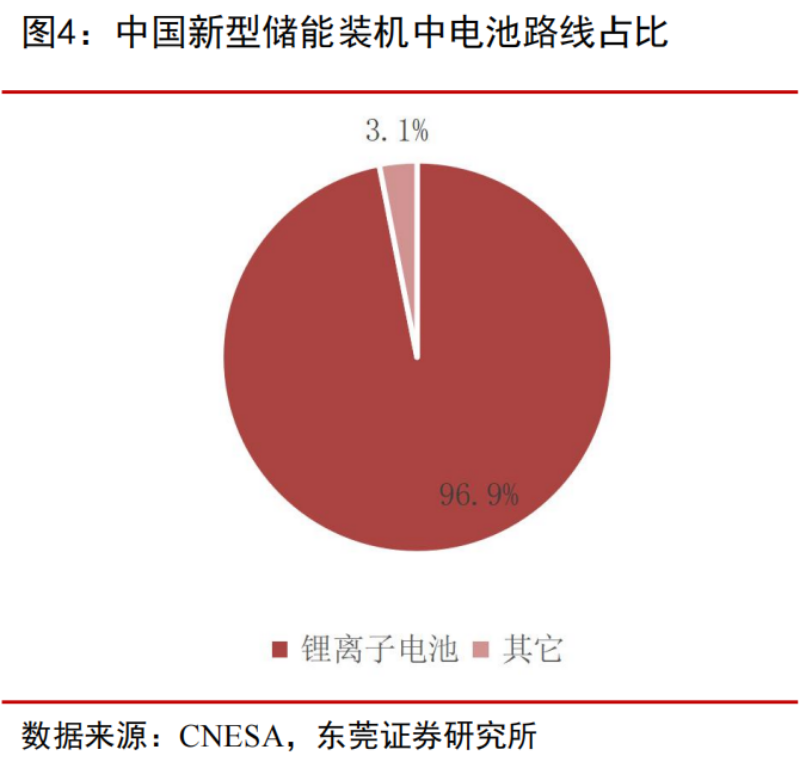
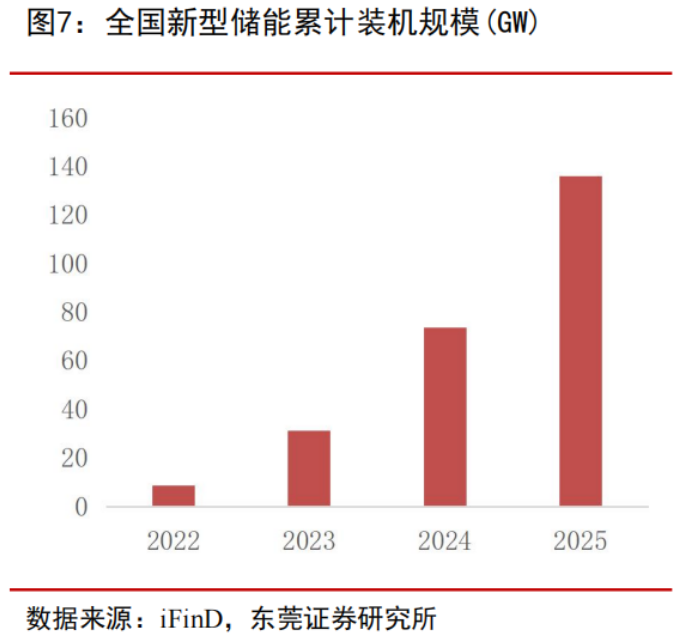
截至 2025 年底,全国新型储能累计装机规模达 144.7GW,同比增长 85%,历史首次突破100GW。2025 年9 月,国家发改委、国家能源局发布《新型储能规模化建设专项行动方案(2025—2027 年)》,提出到 2027 年全国新型储能装机规模达到 180GW 以上,带动项目直接投资约 2500 亿元,新型储能技术路线仍以锂电池储能为主。
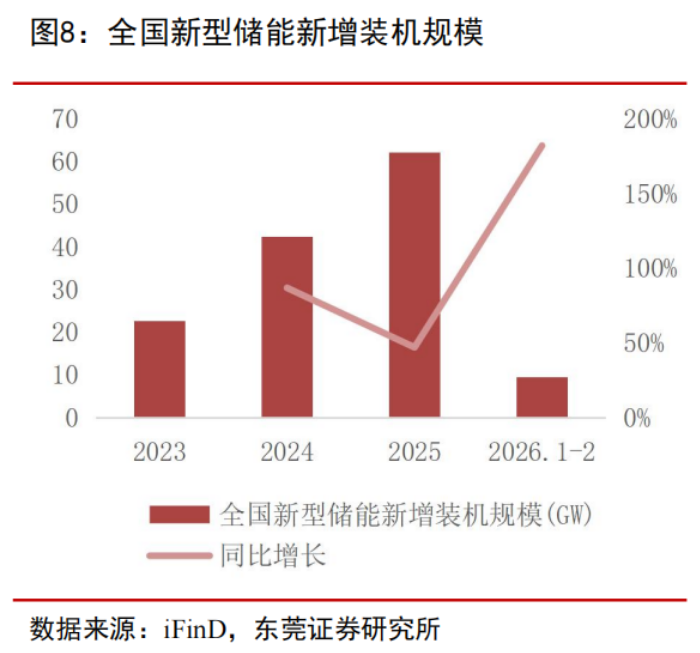
2026 年1月,国家发改委、国家能源局发布了《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号),首次在国家层面明确建立发电侧独立新型储能容量电价机制,按照可靠容量获得容量电价。容量电价水平以当地煤电容量电价标准为基础,根据顶峰能力按一定比例折算(折算比例为满功率连续放电时长/全年最长净负荷高峰持续时长,最高不超过1),并考虑电力市场建设进展、电力系统需求等因素确定。容量电价机制通过提供类似“保底收益”的稳定补偿,显著改善独立新型储能项目的经济性和投资回报预期,有望带动2026年国内储能装机需求保持高速增长。2026年1-2月,国内新型储能新增装机9.5GW,同比暴增182%,其中AI数据中心、绿电直连、零碳园区等储能新兴应用场景快速崛起,储能加速从电力系统“调节附件”跃升为AI时代的能源基座。
1.3 海外储能市场景气度持续高企
能源安全战略和AI算力基建热潮双轮驱动,海外储能市场多点开花。
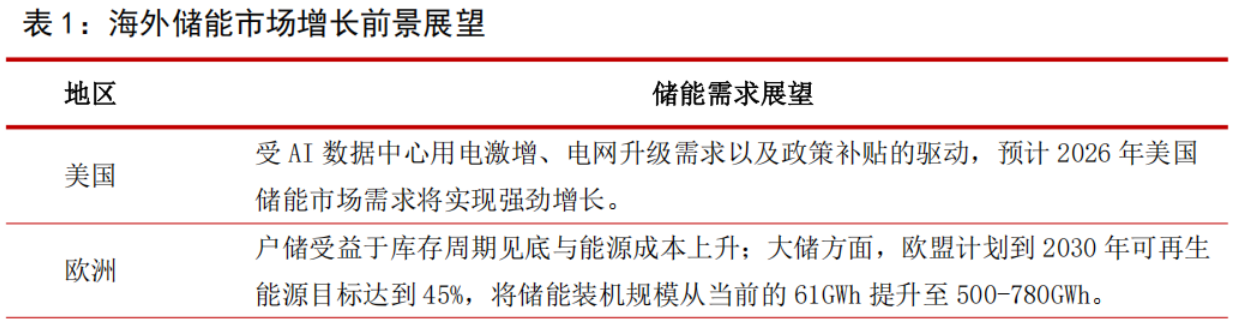
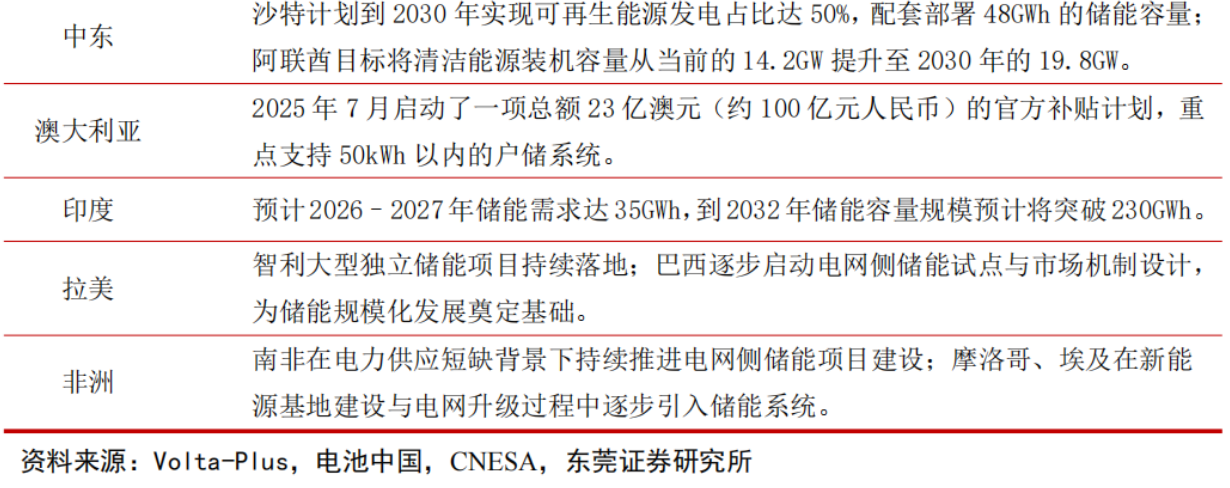
随着全球各地区能源转型战略纵深推进,新能源占比快速提升、电网基础设施相对薄弱以及AI 数据中心爆发带动的电力需求激增,共同驱动海外新型储能装机规模将延续高速增长,海外市场已成为全球储能市场的重要增长极。分区域来看,以欧美为代表的核心市场需求保持旺盛, 以中东、澳洲、东南亚为代表的新兴市场快速崛起。
美国受AI 数据中心用电需求激增、老旧电网升级需求以及政策补贴的共同驱动,预计2026 年储能需求将继续实现强劲增长。欧洲聚焦可再生能源并网与电力保供,大储、户储、工商业储能需求全面爆发。同时,以中东、澳洲、印度为代表的新兴市场基数虽小,但增速显著。比如沙特、阿联酋等中东地区基于新能源大基地规划项目正在加速部署储能系统;澳洲户用光伏渗透率较高但配储率偏低,政府出台的大规模补贴新政将极大刺激户储需求增长;印度正在加快电力基础设施建设,储能项目正从政策规划快速转向实质落地;东南亚地区的新兴市场也推出激励措施和大型项目支持新型储能系统建设。海外市场的全面开花,为我国储能产业链提供了丰富的出海机遇。
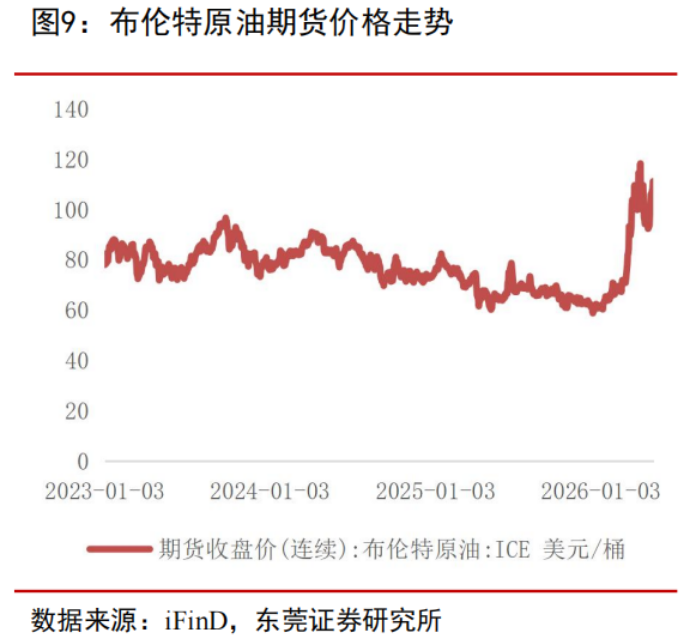
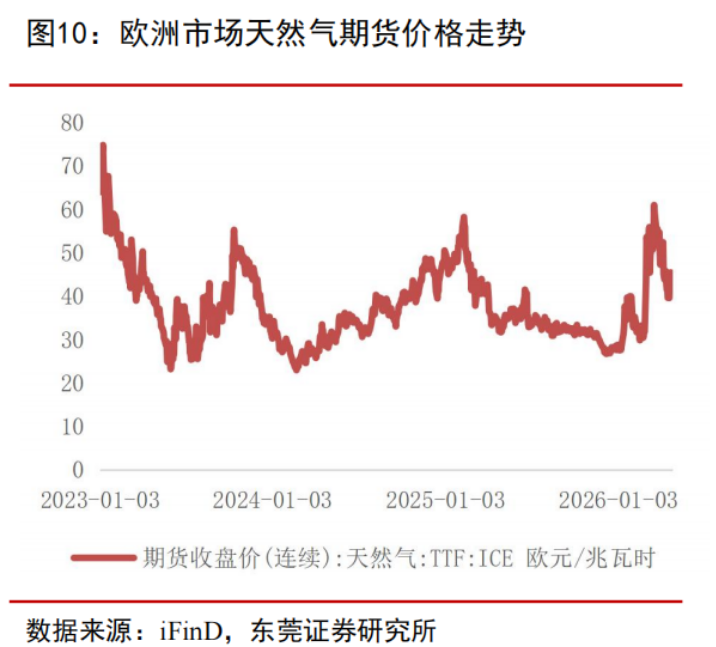
海外能源安全战略进一步推升对储能的需求。2026 年 3 月初以来,美伊冲突引发石油和天然气等传统能源价格大幅上涨。截至 2026 年4 月 27 日,布伦特原油期货价格 108.30美元/桶,较年初涨幅高达 78.13%;欧洲市场天然气期货价格 44.29 欧元/MWh,较年初涨幅高达 53.81%。由油气价格飙升导致的电力市场震荡,迅速推升海外市场对储能的需求。尤其在欧洲,电价直接与天然气边际定价挂钩——天然气价格上涨,终端电价便随之上涨,居民用电成本大幅攀升,直接刺激户用储能的需求。同时,各国在能源安全焦虑下纷纷将储能视为降低对化石燃料依赖的关键手段,加速出台激励政策。面对能源价格高企与供应不稳定的双重压力,户储的经济性与刚需性同步增强,海外储能市场正迎来新一轮的景气周期。
2. 储能电芯供需紧平衡格局将延续
2.1 电池是储能系统的最核心环节
锂电池储能系统是以锂电池为核心的电化学储能装置,能够在电能与化学能之间进行双向转换,以实现电力储存和释放,并用于调节电网负载、平衡供需以及提升能源利用效率。
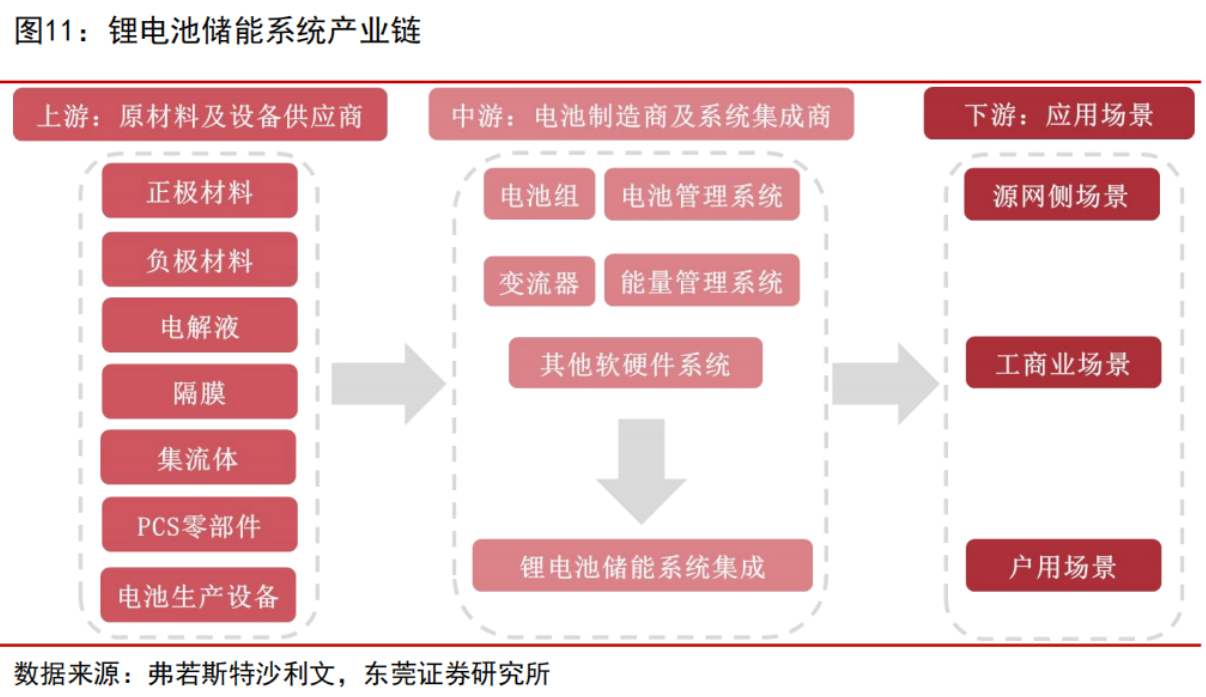
锂电池储能系统产业链包括上游原材料及设备供应商,中游电池制造商及系统集成商,以及下游应用场景。
上游主要包括正极/负极/电解液/隔膜等电芯原材料、元器件/变压器等 PCS 零部件及电池生产设备。
中游主要包括锂电池组、储能变流器 PCS、 电池管理系统 BMS、能源管理系统 EMS 及锂电池储能系统集成商。PCS 是储能系统的“执行官 ”,主要功能是执行电池的充电和放电,当电能富余时,它将电网的交流电转换成直流电给电池充电;当需要供电时,再把电池里的直流电转换成交流电送回电网。BMS 是电池的安全“大管家 ”,主要任务是保障储能电池组的安全与健康,实时监测 电池的电压、电流、温度等关键参数,评估电池的健康状态,避免电池损坏或安全风险。EMS 收集来自 PCS、BMS 等设备的各类数据,根据电价、负荷需求、电网指令等形成优化控制决策,统筹协调各设备运行。其中,PCS是储能中游中技术壁垒最高的环节,其性能直接影响能量转换效率和电网支撑能力。
下游主要涵盖不同的应用场景,包括源网侧场景、工商业场景及户用场景。
储能系统产业链中电芯是价值占比最高的环节, 占系统总成本的 60%左右,是决定储能系统能量密度与循环寿命的核心。
2.2 一季度全球储能电池出货量高速增长
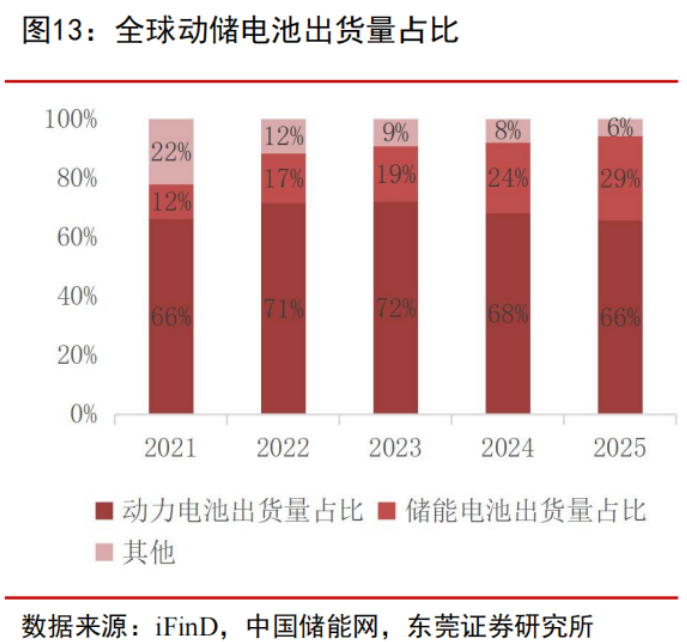
储能是当前锂电池增长最快的方向。全球锂电池出货量大幅超预期增长主要来自储能电池领域,尤其是海外储能市场需求的拉动带动了全球储能电池出货量同比大幅增长, 2025 年储能电池出货量在全球锂电池出货量的占比达到 29%,储能作为锂电池第二增长极的权重不断提升。
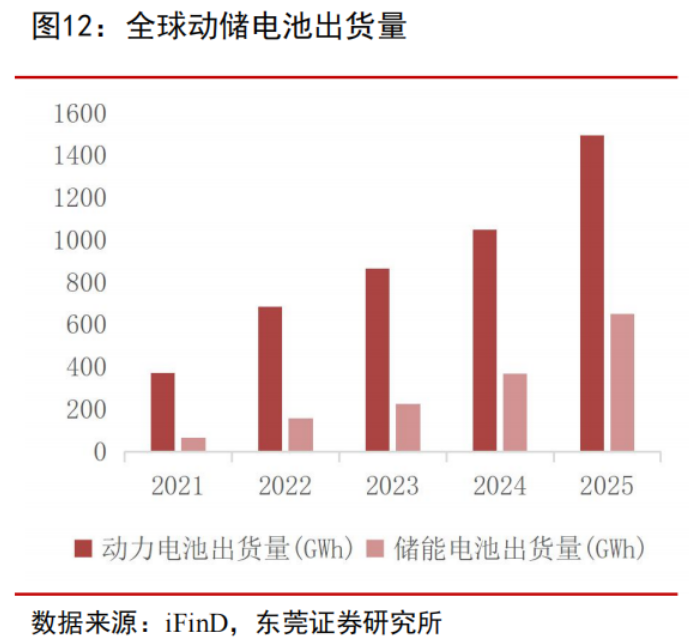
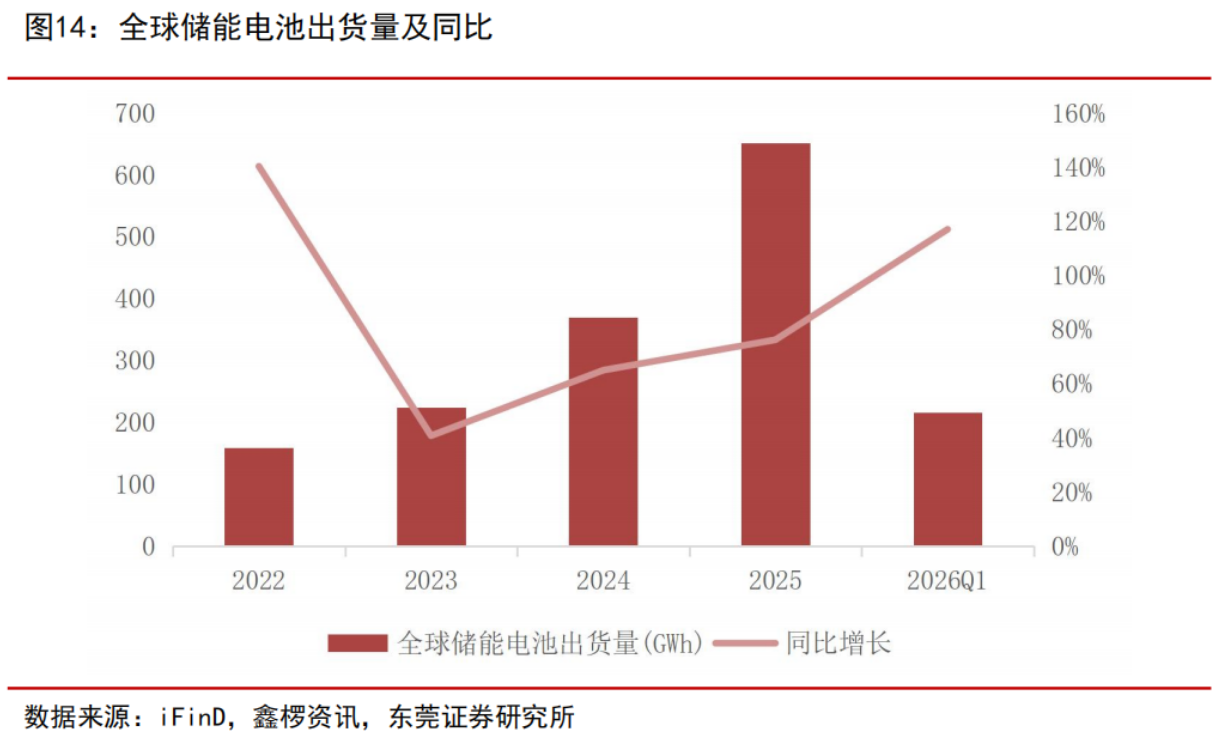
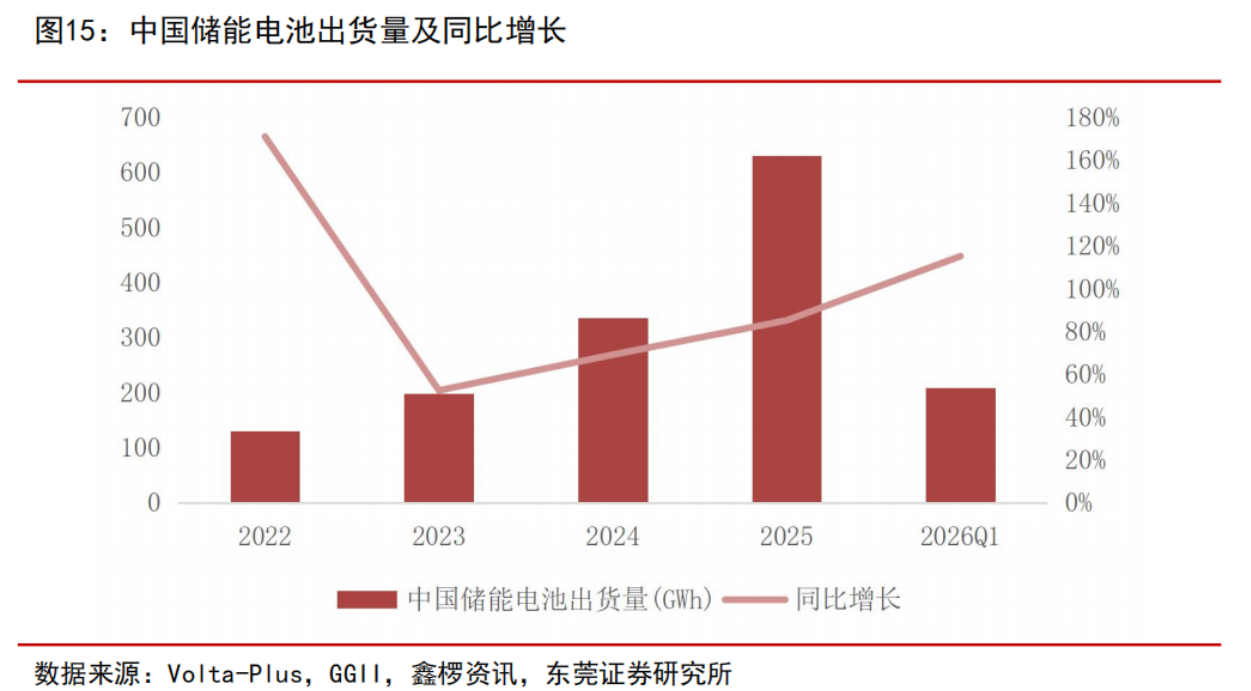
2026 年一季度全球储能电池出货量同比大幅增长,增速继续提升。2025年全球储能电池累计出货量达651.5GWh,同比增长76.2%,增速较2024年提高11.23个百分点。进入2026年以来储能市场延续去年四季度的高增长态势。2026年一季度全球储能电池出货量达216GWh,同比增长117%,增速进一步提升。欧洲、亚太及中东成为Q1需求最强劲的区域。根据鑫椤资讯,预计2026年储能市场依然会维持高速增长,储能电池出货量有望达到1090GWh,同比增长约70%。
我国储能电池出货量全球占比持续攀升。根据GGII数据显示,2025 年我国储能电池出货量达 630GWh,同比增长 85%。2025 年国内虽取消了强制配储政策,但在容量电价政策支持下独立储能市场实现超预期增长;同时海外储能需求也呈现高速增长态势。2026 年一季度我国储能电池出货量延续高速增长态势,出货量达 209GWh,同比增长 115%。
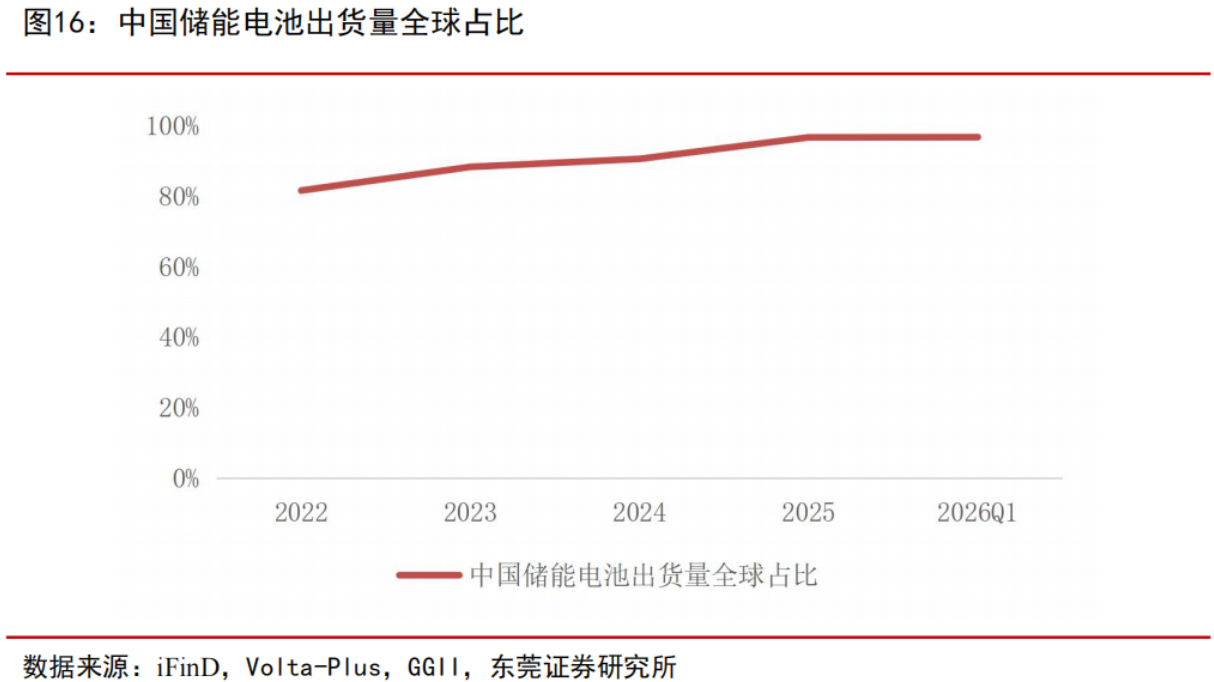
近几年我国储能电池出货量占全球储能电池出货量的比例呈持续上升趋势,2026Q1 出货量全球占比进一步提升至 96.76%,在全球占据绝对主导地位。
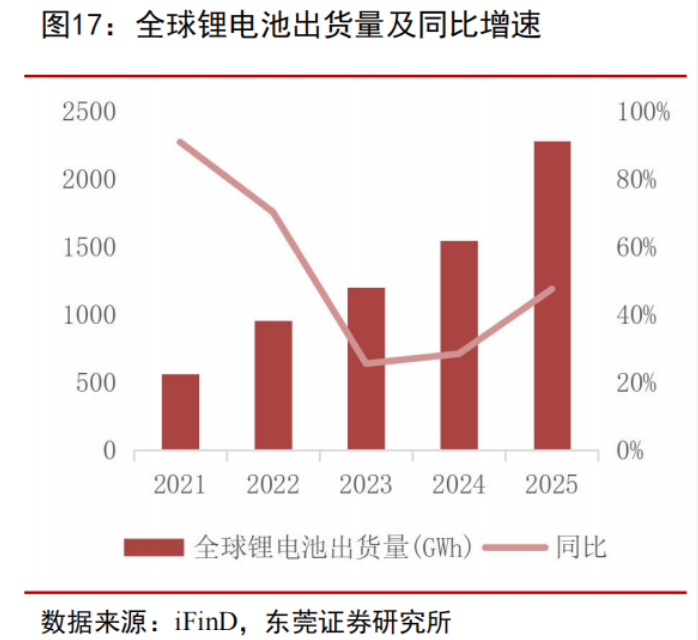
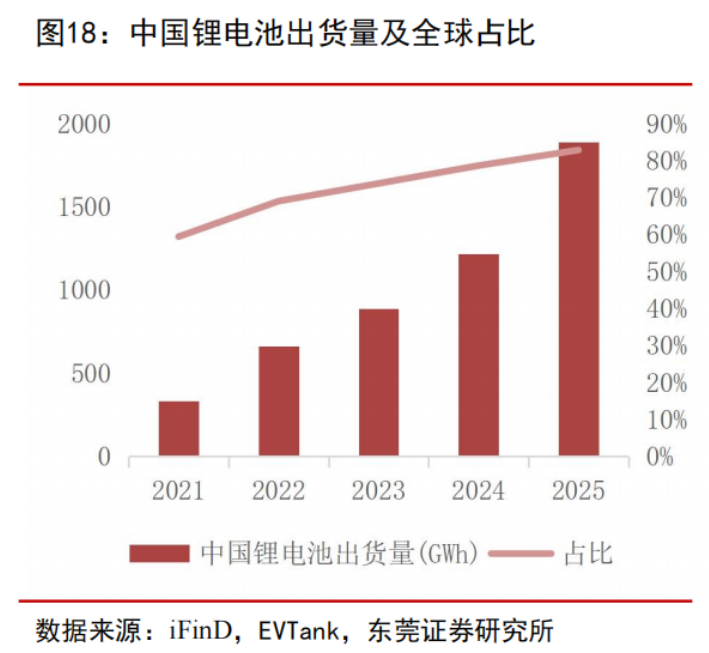
2026 年全球锂电池出货量增速有望超30%。2025年全球锂电池出货量达2280.5GWh,同比增长47.6%,较2024年增速高19.1个百分点,增长明显提速。其中,我国锂电池出货量达到1888.6GWh,同比增长55.5%,较2024年增速高18.6个百分点,在全球锂电池总体出货量的占比达到82.8%,出货量全球占比呈持续上升态势。根据EVTank预计2026年全球锂电池出货量将达到3016GWh,同比增长32.3%。根据鑫椤锂电预计2026年全球锂电池产量有望达到 3092GWh,同比增长 34.6%。
2.3 AIDC 储能成为增长新引擎
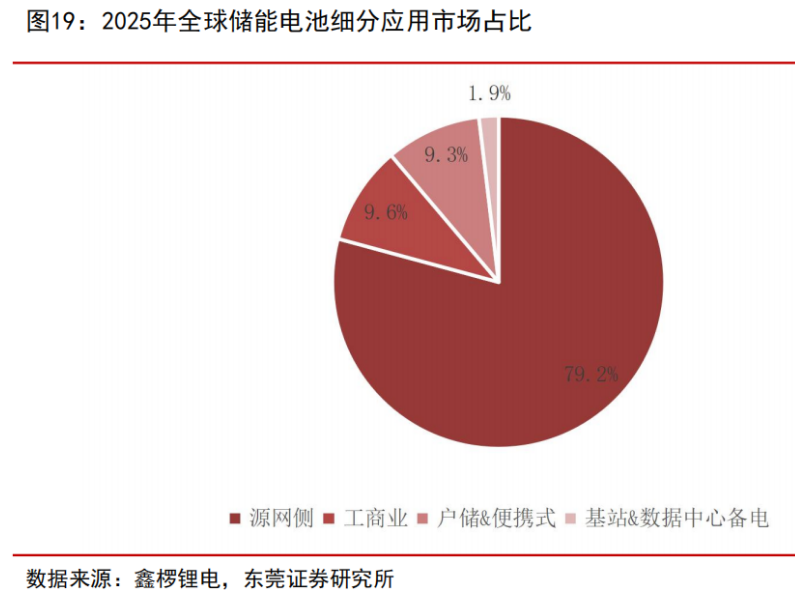
从储能电池细分应用领域来看,2025 年源网侧市场占比 79.2%,工商业市场占比 9.6%,户储&便携式市场占比9.3%,基站&数据中心备电市场占比 1.9%。随着全球AI产业高速发展,AI算力需求迎来爆发式增长,储能应用场景正加速向数字经济基础设施延伸。AI算力中心作为数字经济发展的核心基础设施,耗电量巨大,且对供电稳定性要求极高。储能不仅能够保障算力中心的不间断供电,还能够助力算力中心实现绿电消纳,已成为算力中心建设的必备配套。随着大模型训练和推理需求爆发,AI基础设施持续建设,全球数据中心的电力消耗正在快速攀升,配套储能系统将迎来规模化部署高峰期,2026 年将是交付大年。
2.4 储能电芯价格持续上行
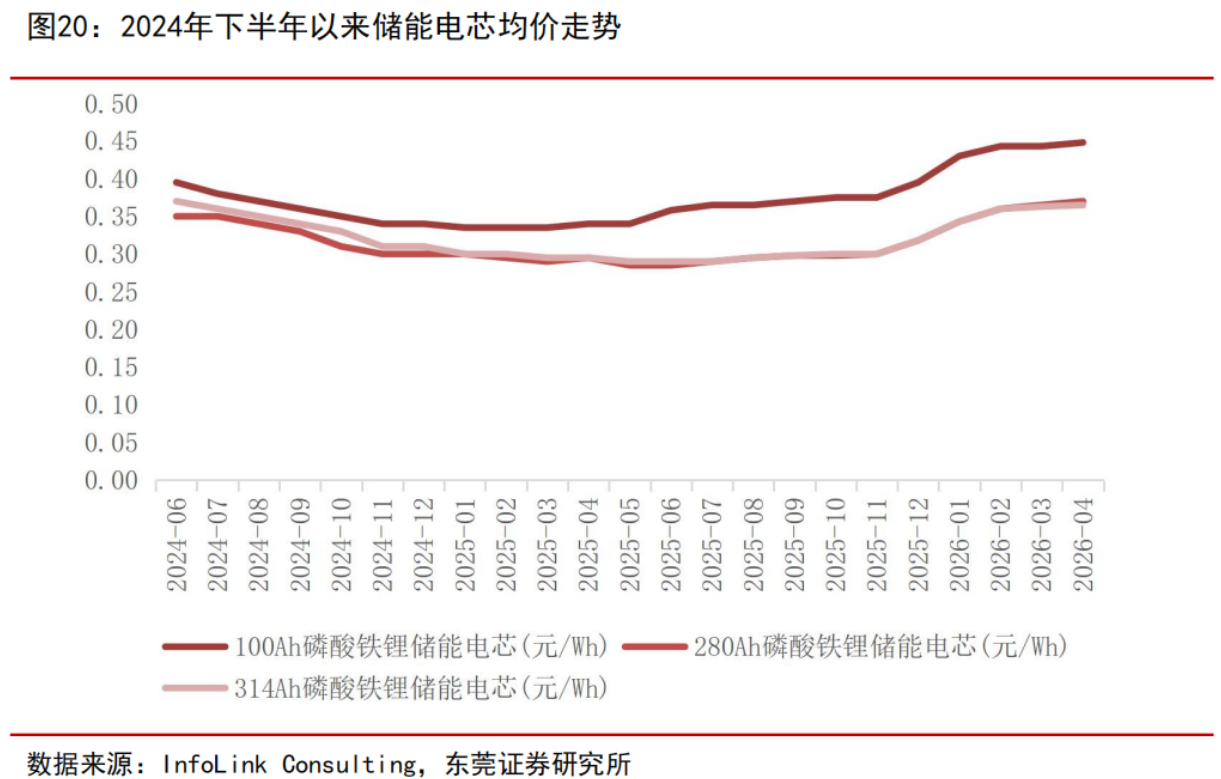
供需紧平衡格局延续,储能电芯价格持续上行。2025 年上半年储能电芯价格保持相对稳定,自2025年下半年以来国内储能电芯需求强劲,出现供应紧张。自2025年下半年以来储能电芯价格探底回升,其中户储以100Ah 电芯为主,自2025年中期开始,100Ah 电芯供不应求,率先涨价;第三季度280Ah、314Ah电芯也因供应紧张开始涨价,各型号储能电芯价格自底部以来涨幅已达25%-35%。截至2026年4月,在上游碳酸锂等原材料价格上涨与产能限制下各型号的储能电芯均价呈持续上行态势。根据GGII,头部企业的储能电芯订单普遍已排产至2026年底至2027年Q2末。预计2026年储能电池市场将新增有效产能250-300GWh,但相对于储能整体市场增长,仍将处于供需紧平衡的格局,电芯价格中枢有望保持稳中带升的节奏,头部企业有望量利齐升。
3. 钠电池放量在即,储能应用前景广阔
3.1 钠电池相对锂电池具有差异化优势
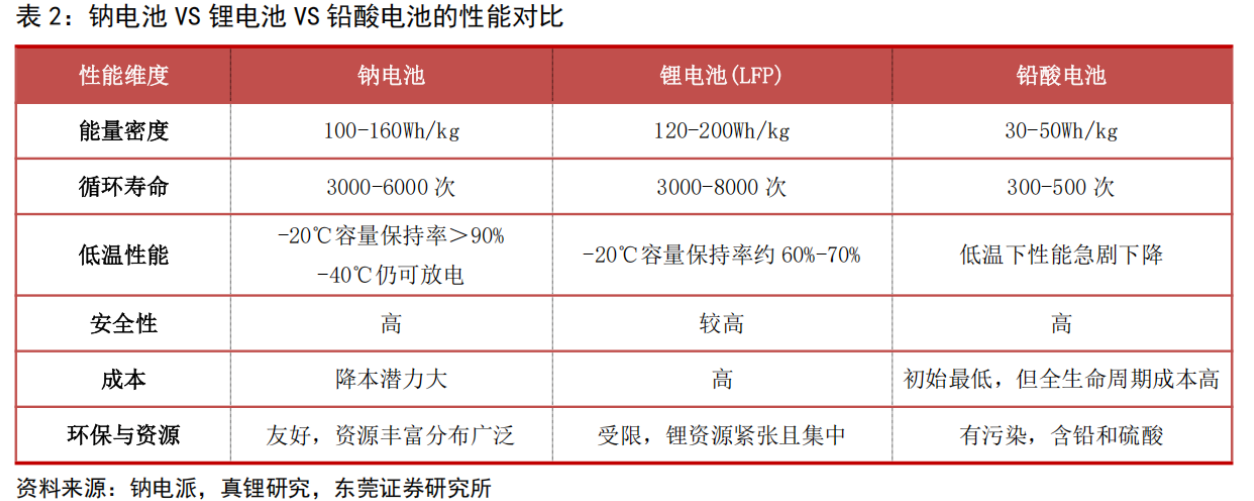
钠是常见且廉价的基础元素,钠资源在地球上的储量十分丰富,分布极其广泛,获取成本低廉。相对于锂电池,钠电池具有资源丰富、成本低、安全性高、低温性能优、倍率高等差异化优势。
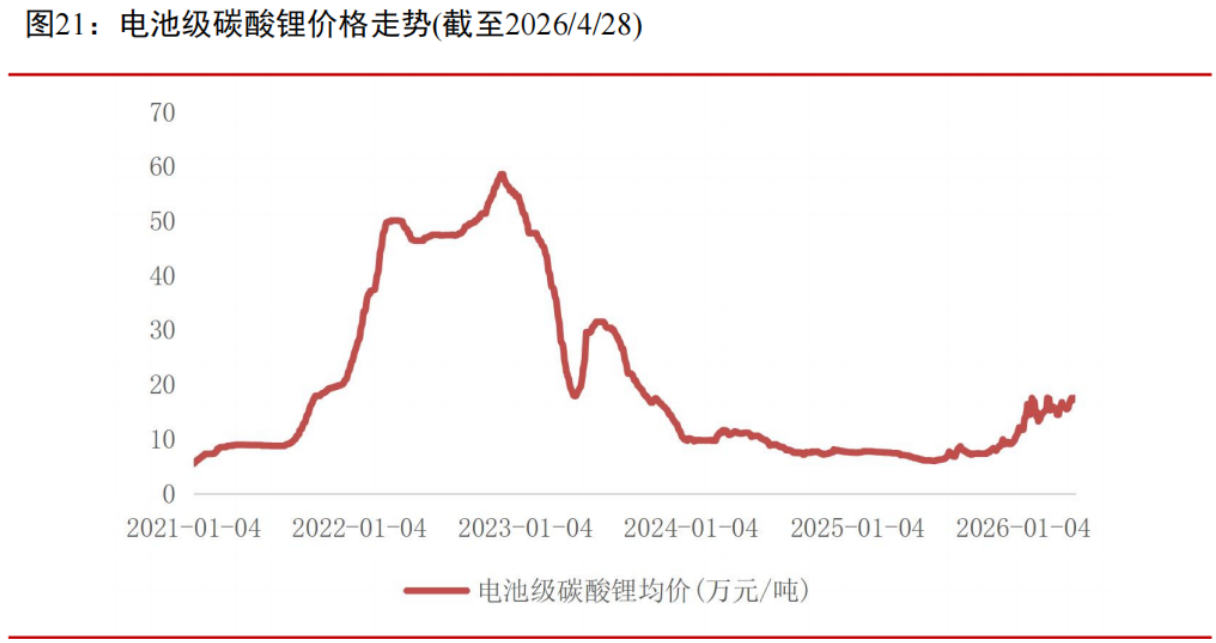
锂电池材料价格上涨趋势加快推动钠电池发展。 自2025年下半年以来,锂电池上游原材料碳酸锂价格持续上行。截至2026年4月28 日,电池级碳酸锂现货均价达17.5万元/吨,较2025年6月的低点上涨超190%。当前磷酸铁锂电芯价格大约为0.35元/Wh,碳酸锂每上涨10万元锂电池电芯成本则提高0.06元/Wh。根据鑫椤钠电统计,2025年钠电池价格整体呈震荡走低的态势。2025年层状氧化物钠电芯行业均价为0.55-0.6元/Wh,聚阴离子(NFPP)钠电芯行业均价为0.45-0.55元/Wh,NFS钠电芯均价为0.40-0.45元/Wh。预计2026年钠电芯成本有望降至0.40元/Wh以下,随着技术迭代和规模效应,未来有望进一步下降至0.3元/Wh以下,从而凸显其性价比优势。
3.2 钠电池为发展新型储能的重要技术路线之一
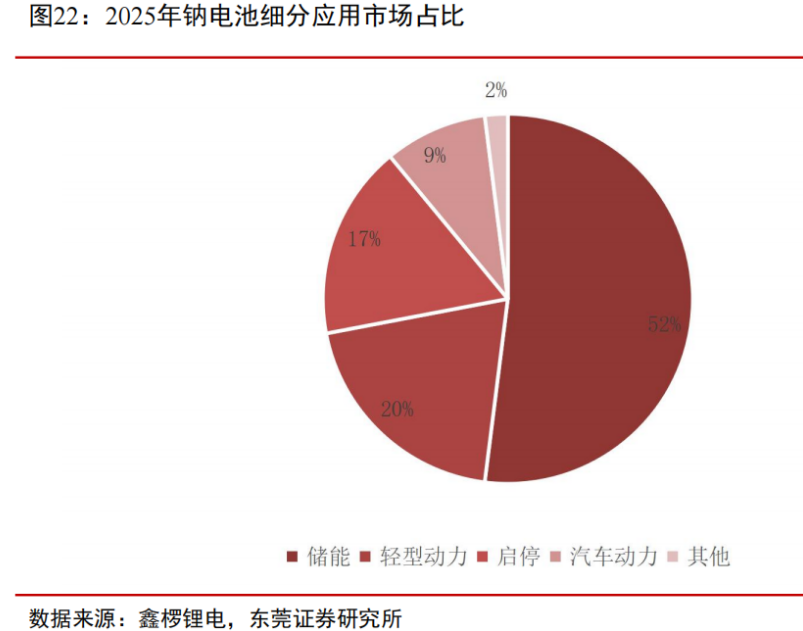
钠电池作为“新型电池 ”,在国家层面已逐渐明确为保障能源安全、发展新型储能和打造战略性新兴产业的重要技术路线之一。综合各类储能场景对电池循环寿命和安全性能要求更高,但对能量密度要求相对较低的特点,钠电池兼具成本和性能优势潜力,在储能领域可成为锂电池的互补品,有效弥补锂电的不足。当前“锂钠协同 ”的创新模式让钠电池在储能场景的优势逐步凸显。锂钠协同模式,既发挥了锂电的能量存储优势,又利用了钠电的高功率特性,从而实现性能与成本的平衡。 目前,锂钠协同模式已在多个储能场景落地验证。从下游应用市场占比情况来看,储能为当前钠电池最大的应用市场, 2025 年占比超过 50%。
龙头企业引领下,钠电池在新型储能领域有望加速放量。
4 月 21 日晚,宁德时代在“2026 超级科技日 ”发布会上推出多款前沿电池产品,其中包括纳新Ⅱ钠电池,-40℃极寒容量保持率超 90%,-50℃可稳定放电,2026 年四季度将实现大规模量产,规划未来替代 30%-40%锂电池市场。
4 月 27 日,宁德时代与海博思创正式签署储能钠离子电池战略合作协议,双方达成 3 年60GWh 钠离子电池订单合作。这是迄今全球规模最大的钠离子电池订单。此次合作标志着宁德时代已攻克钠离子电池量产全链条难题,具备规模化交付能力,钠电池在储能领域的商业化路径已经跑通,后续加速放量可期。
免责声明:本文内容来源于东莞证券,整理和转载此文出于传播更多资讯的目的,不代表本公众号观点,仅供参考学习,不构成任何投资建议。以上报告均系本平台通过公开、合法渠道获得,报告版权归原作者或发布机构所有。本文所用的视频、图片、文字及作品等涉及版权问题,请第一时间联系小编19230831816(同微信),我们将立马删除,无任何商业用途!