锂电发展月度简报【2026年5月】
【内容摘要】本月中国锂电与储能行业正式迈入储能主导、技术爆发、价格修复、利润兑现、出海加速、格局重构的强景气周期,行业增长逻辑完成历史性切换。彻底告别过去两年产能过剩、低价内卷的竞争格局,形成“储能刚需兜底、AI 算力备电增量、海外能源安全刚需加持”的3重核心驱动,储能赛道远远超越动力电池,成为锂电产业头号增长曲线,产业结构性变革全面落地。
第1章 核心市场动态 | Core Market Dynamics
1.1. 产销排产结构重构,储能确立完全主导地位
1.1.1. 2026 年 5 月,国内锂电池全品类(储能、动力、消费电池)合计排产总量达 249GWh,环比增长 6%,连续3个月创下历史峰值纪录,产业生产景气度持续高位运行。
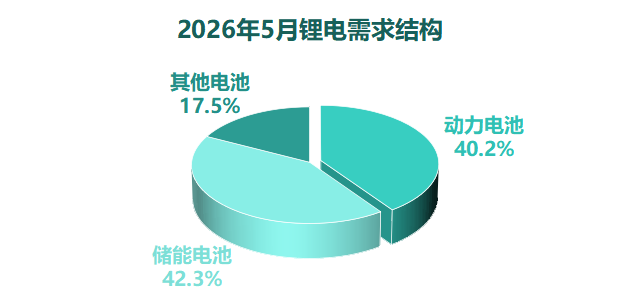
品类结构发生历史性反转:储能电芯正式取代动力电池成为行业头号大品类,占比达到 42.3%,对应产能规模约105GWh;传统动力电池排产占比回落至 41.0%,约 102GWh,市场份额持续收缩;3元电芯占比仅 14.7%,创下年内新低;消费及其他电池占比 2.0%。
全球供给格局:全球锂电总产量约262GWh,中国产能占比超 95%,牢牢掌控全球锂电储能产业供给主导权。
1.2. 市场出货高速增长,小型储能增速领跑行业
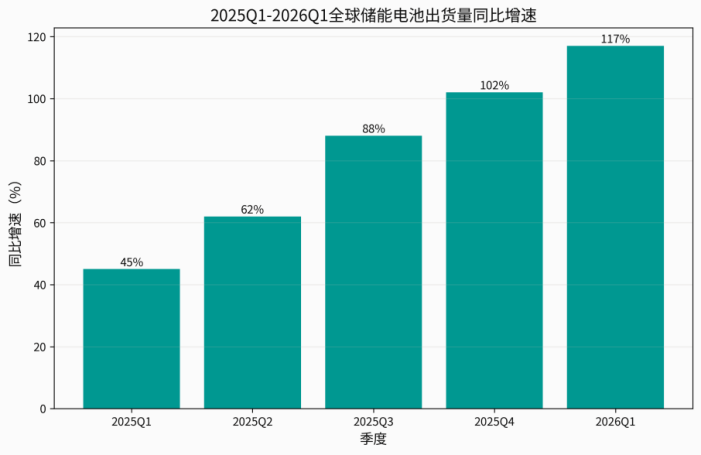
1.2.1. 2026 年Q1季度,全球储能电芯出货总量 205.52GWh,同比大幅增长 98.70%,环比小幅增长1.62%,全球储能市场维持高增速。细分赛道分化明显:大型储能:依旧是市场基本盘,一季度出货178.27GWh,同比增长 84.54%,保障电网储能、大型风光配套储能项目落地。小型储能(户用+中小型工商业):迎来爆发式增长,出货量 27.25GWh,同比暴涨 298.98%,环比增长 55.27%,欧洲户用储能市场成为核心增量来源。
1.2.2. 国内储能招标市场热度空前,2026年1-4月国内储能系统累计招标规模105.73GWh,同比增长132%,行业需求持续释放。仅5月上旬的短期招标体量,就已超过2025年全年招标总量,大型储能、工商业分布式储能、居民户用储能3大赛道需求同步放量,行业高景气态势明确。
1.3. 全产业链价格修复,原材料涨幅显著
1.4. 政策体系持续完善,市场化盈利闭环成型
1.4.1. 国内储能商业化体系持续成熟,容量电价机制在全国范围内全面落地。5月28日,山东重磅新政落地,鼓励存量光伏自愿配储,红区加装储能全部自发自用,分布式光储市场全面激活,储能电站正式形成“容量补偿+峰谷套利+电网辅助服务”3重稳定收益模式,项目内部收益率稳定维持在 6%-12%,彻底摆脱政策依赖,实现市场化盈利闭环。
1.4.2. 海外政策:美国 IRA 法案安全港政策落地,百亿瓦时级储能项目集中开工建设;欧洲为保障能源安全,持续扩大本土储能装机规模,储能替代传统能源进程加快;欧盟CBAM 碳关税正式生效,倒逼国内锂电储能企业优化全生命周期碳足迹管理,推动产业绿色低碳升级。政策红利叠加市场需求,行业彻底告别低价内卷,量价齐升推动企业业绩大幅回暖。
第2章 储能赛道:全球增长极 | Energy Storage: Global Growth Engine
2.1. 全球装机稳步扩容,中外市场差异化增长
2.1.1. 中国作为全球储能核心市场,截至 2025 年末,国内新型储能累计装机规模达 144.7GW,占全球总装机量的 51.9%,稳居全球首位。结合行业调研数据,2026 年国内新型储能新增装机规模预计达到 300GWh,同比增长 59%,电网侧大型储能、工商业分布式储能、户用储能3大场景同步快速发展,国内储能市场进入全面爆发期。
2.1.2. 全球储能市场维持高增长态势,2026 年全球储能预计部署规模 158GW/459GWh,同比增长41%。
美国:依托 AI 数据中心建设热潮,储能配套需求激增,全年预计新增装机 70-75GWh。
欧洲:凭借能源安全储备与户用储能普及,新增装机 30GWh。
澳洲:大型光储一体化项目集中落地,新增装机 10GWh。
新兴市场:中东、拉美、东南亚等新兴市场储能项目加速落地。
2.2. 需求结构迭代升级,3大主流方向确立
2.2.1. 储能产品结构迎来全面迭代,超大容量电芯成为大型储能项目标配(如宁德时代 587Ah、亿纬锂能 628Ah、瑞浦兰钧 588Ah),实现吉瓦时级别项目商用。大容量电芯大幅精简储能系统零部件数量,缩减比例达 30%,有效降低 BOS 配套成本,行业储能系统平台从传统 5MWh升级为 6MWh,站点能量密度提升 20%。
2.2.2. 长时储能:4 小时及以上长时储能项目装机占比提升至 45%。液流电池、钠离子电池等技术路线加速渗透。
2.2.2. AI 算力储能:算力数据中心单机功率达兆瓦级别,储能配套比例实现 1:1 匹配,2026 年全球 AIDC配套储能需求预计达 50GWh,同比增长 200%,项目 IRR 超 15%。
2.3. 户用储能海外爆发,国产产品出海优势凸显
2.3.1. 欧洲户用储能市场持续高景气,区域户用储能渗透率已突破 30%,2026 年 5 月区域订单同比增长 120%,配套光伏逆变器、储能一体机出货量环比增长 50%以上。
2.3.1. 产品主流:400V 及以上高压一体化储能产品成为市场主流,单台容量集中在 5-10kWh,循环寿命可达 6000 次以上。
2.3.2. 国产储能产品全球竞争力突出,中国品牌户用储能全球市占率超 60%,亿纬锂能、瑞浦兰钧、鹏辉能源、楚能新能源等企业稳居全球出货前5。行业竞争格局动态波动,CR3 头部企业市场排名月度交替变动。
第3章 技术迭代:产业化加速 | Technology Iteration: Industrialization Acceleration
3.1. 超大电芯产业化落地,行业告别小电芯时代
3.1.1. 本月锂电储能大容量化技术迭代进入收尾落地阶段,587Ah、588Ah超大容量电芯成为行业量产主力规格,392Ah电芯作为过渡产品。
3.1.2. 产能与成本:500Ah以上大容量电芯预计2026年Q3实现批量出货。当产线良率达到95%行业标准后,大容量电芯单位成本较传统314Ah电芯降低10%-15%,预计2027年将实现全面替代。
3.1.3. 技术团队已提前完成大电芯工艺从材料选型、结构设计到制造测试的全链路适配。
3.2. 钠离子电池突破拐点,规模化商用全面启动
3.3. 固态电池分阶落地,产业化进程持续提速
3.4. 光储技术突破:钙钛矿太阳能电池效率刷新世界纪录
第4章 CIBF2026:行业风向标 | CIBF2026: Industry Wind Vane
本次展会集中释放了行业中长期的发展信号,验证了我们之前的技术迭代判断:
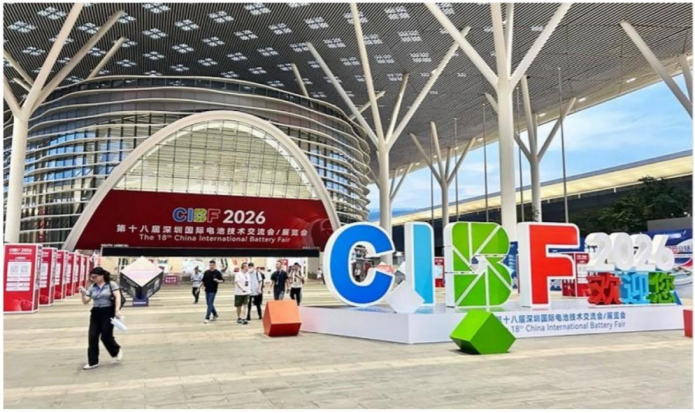
4.1. 大电芯成为全球储能标配:展会 500Ah+超大容量量产电芯集中亮相,行业正式进入 6MWh 大容量储能时代。
4.2. 钠离子电池商业化拐点确立:60GWh级超级储能订单现场落地,锂钠互补的产业应用格局全面成型。
4.3. 固态电池产业化时间表明确:半固态电池商业化应用体系已趋于完善;全固态电池量产节点落地,宁德时代、比亚迪等企业计划2027年实现小批量装车,2030年规模化普及。
4.4. 国产企业出海模式升级:告别单一产品出口,升级为“技术输出、标准共建、海外产能落地”一体化出海模式;展会期间比亚迪储能与挪威 Corvus Energy 签署海事储能战略合作协议。
第5章 产业链动态 | Industrial Chain Dynamics
5.1. 头部企业战略布局
5.1.1. 电池企业:
5.1.2. 材料企业:
璞泰来:投资56亿元建设72亿㎡高端锂电隔膜项目。
恩捷股份:在4川布局总投资40亿元、产能50亿㎡的隔膜生产线。
德方纳米:斥资87亿元在云南建设正极材料生产基地。
5.2. 资源端博弈升级
5.3. 回收政策规范化
第6章 细分赛道亮点 | Segment Highlights
6.1. 户用储能:400V以上高压一体化储能产品成为主流,5-10kWh容量、6000次以上长循环寿命产品备受青睐。
6.2. AIDC 算力储能:高增长高毛利新蓝海,算力与储能1:1配套,项目IRR超15%。
6.3. 钠离子电池:双轮驱动(储能+低速动力),成本下探至0.3元/Wh 以下,进入规模化商用新阶段。
6.4. 长时储能:2026年长时储能装机规模同比增长80%,液流电池、钠离子电池加速替代。
6.5. eVTOL 高倍率电池:2026年全球 eVTOL飞行器预计交付5000架,对应配套高倍率电池需求5GWh。圆柱电池市场占比超86%。
第7章 风险与挑战 | Risks and Challenges
7.1. 锂价剧烈波动:碳酸锂价格从7万元/吨暴涨至20万元/吨,导致储能EPC建设价格攀升至0.97元/Wh,部分低毛利项目被迫暂停。
7.2. 产能结构性过剩:
第8章 后市展望 | Outlook
8.1. 市场需求持续高增:6月锂电行业排产环比增长超15%,7月预计继续增长超10%。2026年Q3-Q4预计国内新增储能招标规模超 200GWh,全年储能电池出货量有望冲击 800GWh。
8.2. 产品价格逐步企稳:碳酸锂价格将稳定在15-18万元/吨合理区间。叠加大电芯量产和良率提升,行业整体生产成本将稳步下行。
8.3. 前沿技术集中落地:500Ah+超大电芯大批量供货,钠离子电池Q4 正式量产商用,半固态电池大范围落地,全固态电池开启小批量交付。
8.4. 行业格局持续集中:头部CR5市场占有率有望提升至70%,行业竞争转向技术研发、成本管控、交付能力、安全品质、全球化布局的多维综合竞争。
8.5. 行业风险逐步对冲:国内锂矿自给率提升、钠离子电池规模化替代有效对冲锂价波动;行业产能调控优化、出海模式多元化、安全技术持续升级,逐步化解产能过剩、贸易壁垒、安全管控等压力,行业长期稳健发展底色持续夯实。
海南魔音新能科技有限公司 行研中心
2026年5月30日(发布)