一、储能需要电芯做什么
储能场景对电芯的要求和电动车完全不同:
电动车要"能量密度高、轻、跑得远",所以三元锂是主力。储能要"便宜、安全、活得久",所以磷酸铁锂是主力。两者的优先级几乎相反。
但储能也不是单一场景。同样是装电池,调频电站每天充放电上百次、但每次只放几分钟。长时储能一天放一次、但一放就是六小时。
对电芯的要求天差地别。所以先理清需求:
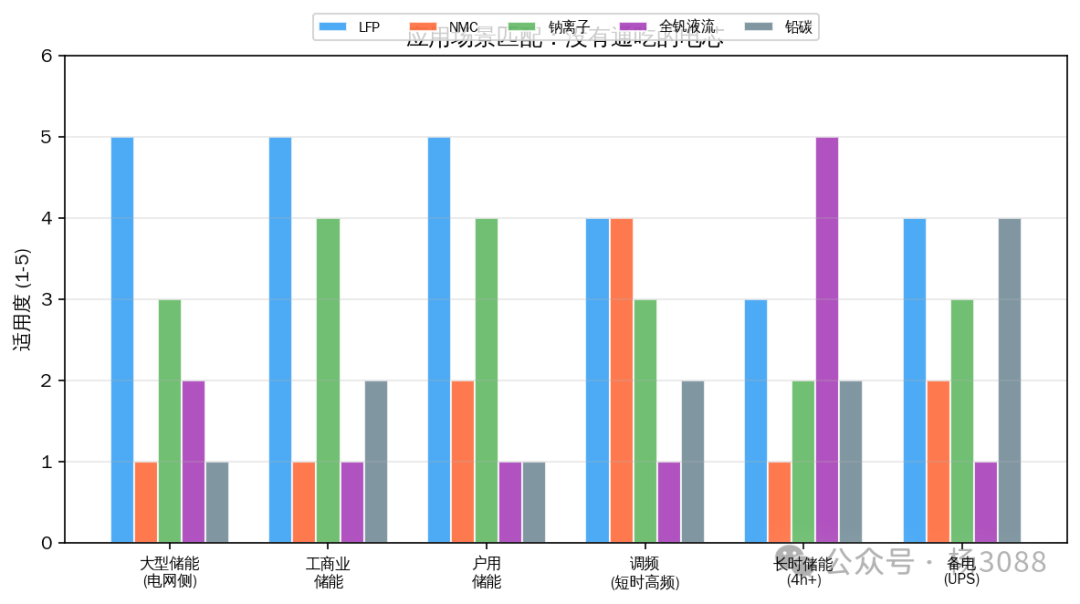
电网侧大储:成本第一、安全性第二、循环寿命第三。一个200MWh的站,每度电差一毛钱就是两千万。
工商业储能:空间有限,能量密度不能太低;峰谷套利,每天一两个完整循环
调频辅助服务:需要高频次浅循环,功率特性比能量特性重要
长时储能(4h+) :比拼的是生命周期成本,初始成本反而次要
这张需求地图决定了五种电芯各自的定位。下面按市场份额从大到小逐个拆。
二、LFP磷酸铁锂:不是最好的,但全科前三
这是目前储能行业的"默认选项"。
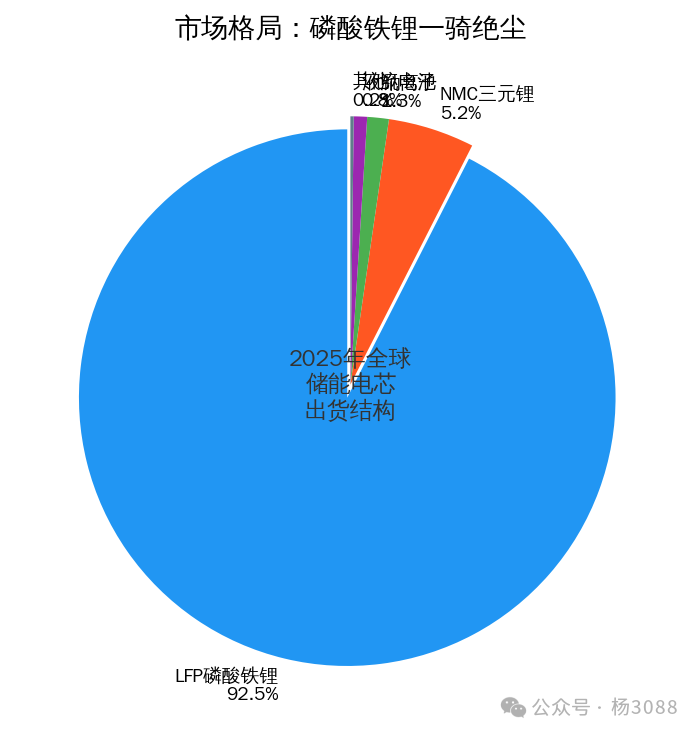
全球储能电芯出货量去年320GWh,磷酸铁锂占了92.5%。宁德时代一家就占近四成,亿纬锂能、比亚迪紧随其后。
不是因为它每个单项都最强,而是因为它没有致命短板:
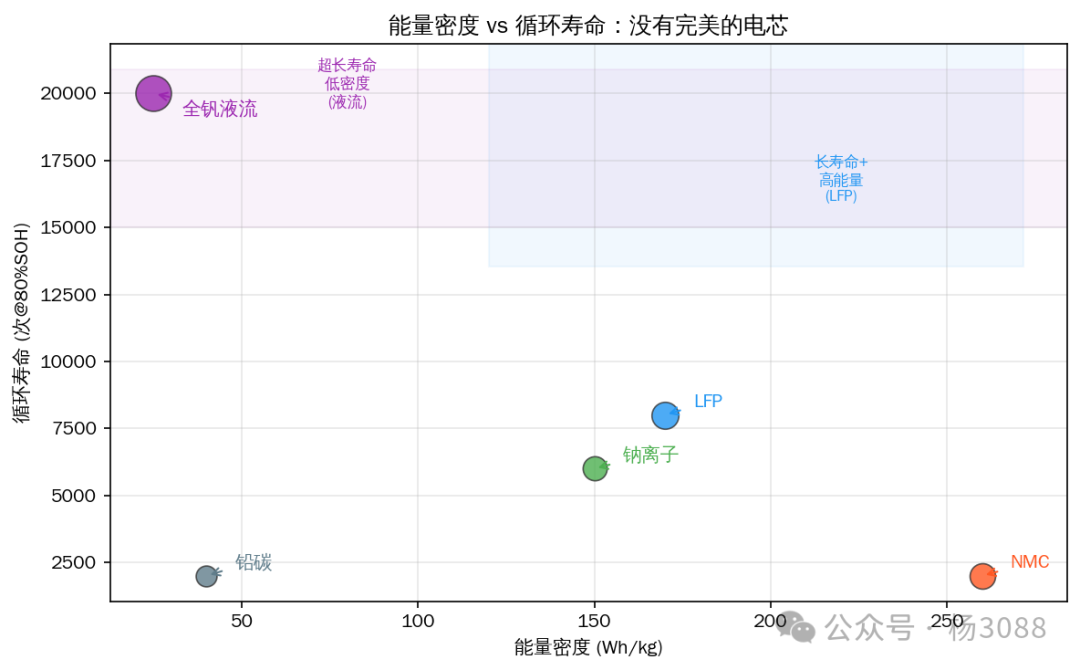
- 能量密度160-180Wh/kg,够用。储能不像电动车对重量那么敏感
- 循环寿命6,000-12,000次(到80%容量),日历寿命10-15年
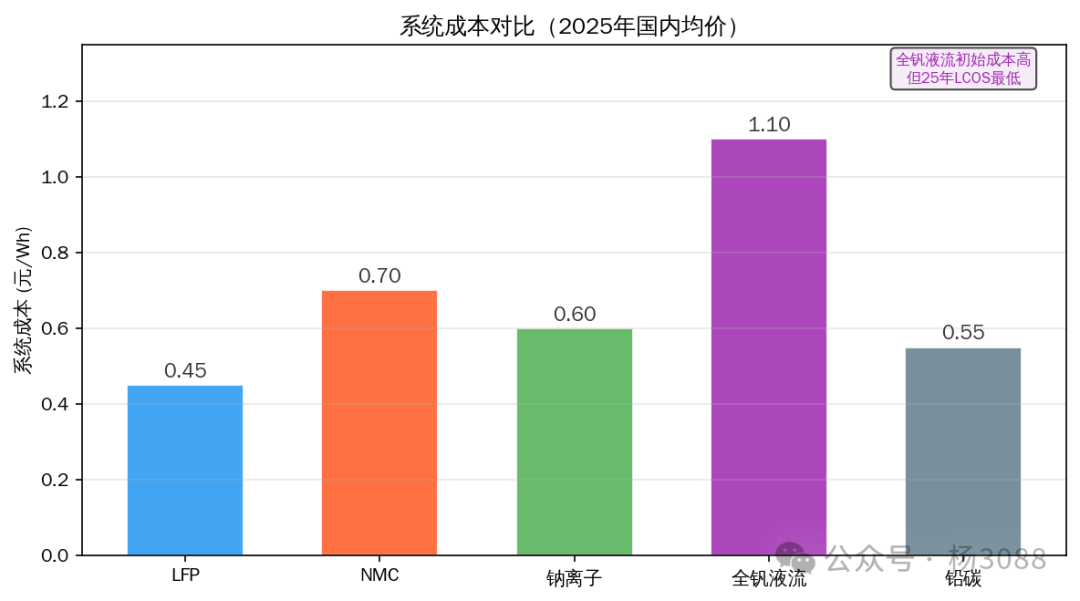
- 系统成本0.42-0.55元/Wh,2025年全年均价约0.45元,还在降,但空间有限
- 安全性★★★★:热失控起始温度180-220°C,针刺不起火,比三元安全一个数量级
为什么LFP能这么便宜? 规模。
2025年中国储能电池产量557GWh,几乎是全球装机量的两倍,严重供过于求。电芯最低中标价已触到0.26元/Wh,低于大多数厂商的制造成本线。
但这同时也意味着:降价空间已经基本见底,接下来拼的是技术和品牌。
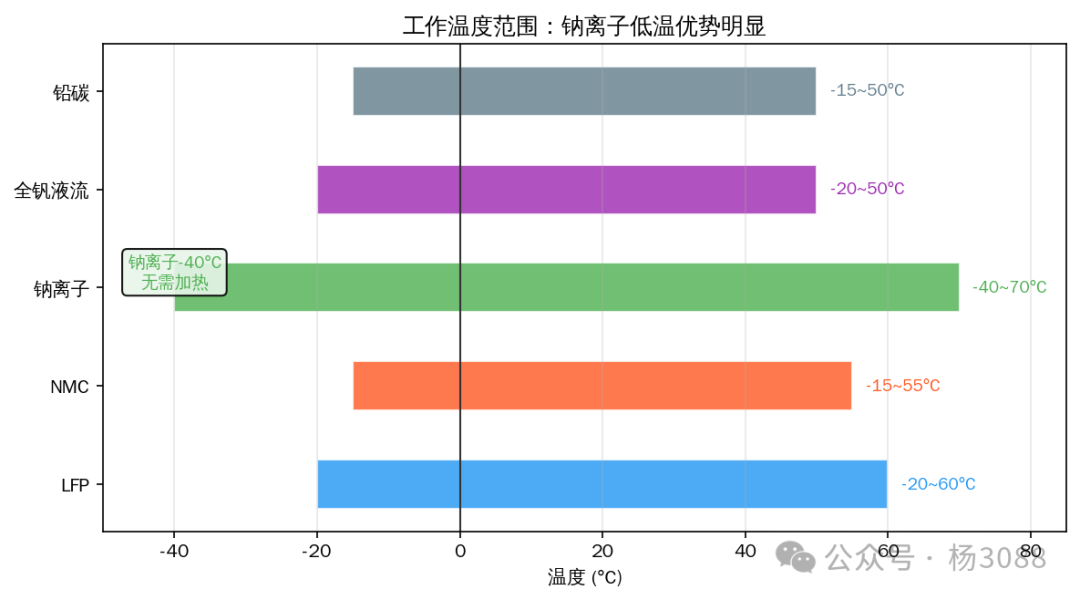
LFP的弱点在哪?低温。零下十几度性能明显下降,需要PTC加热,但这在户用储能和高纬度项目中是个问题。除此之外,它是储能选型的"安全基线"——你做任何对比,先拿LFP立一个标杆。
三、NMC三元锂:高能量密度有代价
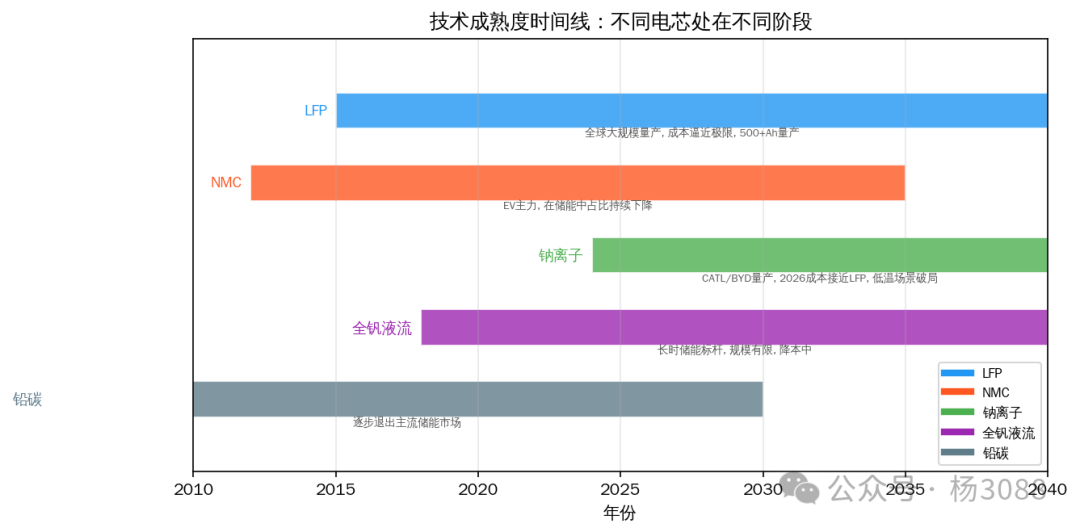
三元锂是电动车的主力,占动力电池约两成出头。但在储能领域,占比已从十年前的"半壁江山"萎缩到5%出头。根本原因是储能不能容忍它的三个短板:
- 循环寿命短:1,500-3,000次,只有LFP的四分之一到一半
- 安全性差:热失控起始温度150-200°C,含钴的正极材料让灭火极其困难
- 系统成本高:0.60-0.80元/Wh,比LFP贵三四成
但它有LFP无法替代的长板:能量密度200-260Wh/kg,高出近一半。在空间极度受限的场景,比如老旧建筑的屋顶储能、或者对重量敏感的可移动储能,三元锂仍有一席之地。
不过随着LFP能量密度逐年提升,目前单体已做到180+Wh/kg,三元的储能市场会越来越窄。
四、钠离子:锂的"平替",降本仍在路上
这是2024-2025年最受关注的新技术路线。钠离子的逻辑很简单:钠的储量是锂的四百倍,原料成本近乎为零。
目前商用钠电的参数:
- 能量密度140-175Wh/kg,比LFP略低,差不太多
- 循环寿命4,000-10,000次。CATL的Naxtra做到了10,000次,已追平LFP
- 成本约0.50-0.70元/Wh,还没大规模量产,理论下限应该显著低于LFP
钠电真正的杀手锏是低温性能。 零下40°C仍能保持85-90%的容量,不需要任何加热。
LFP在零下20°C已经掉到60-80%且需要加热。在东北、新疆、西藏等地区,这一条足以让钠电翻盘。
但现阶段钠电还面临两个问题:
- 量产规模太小。 2025年全球钠电产能不到5GWh,拿不到规模效应,成本优势体现不出来
- 供应链不成熟。 正极材料还在选型,层状氧化物、聚阴离子、普鲁士蓝三条路线还没有赢家,负极硬碳供应也不稳定
2026年CATL和BYD都在加速钠电量产线。如果2027-2028年钠电成本真正降到LFP以下,届时LFP在储能领域的垄断地位才会被真正撼动。
五、全钒液流:超长时储能的唯一选项
如果LFP和钠电在争"谁是最便宜的电芯",那全钒液流争的是"谁活得最久"。
液流电池的能量是储存在电解液罐里的,电堆只是"反应器"。这种设计带来三个独特优势:
- 循环寿命20,000次以上,几乎不衰减。电解液反应是可逆的,电极不像锂电那样每次充放电都"磨损"
- 功率和容量解耦。想加容量就多加电解液罐,想加功率就多加电堆,两者独立扩展
代价也很明显:
- 能量密度只有20-35Wh/kg。同样1MWh,液流的占地是LFP的三四倍
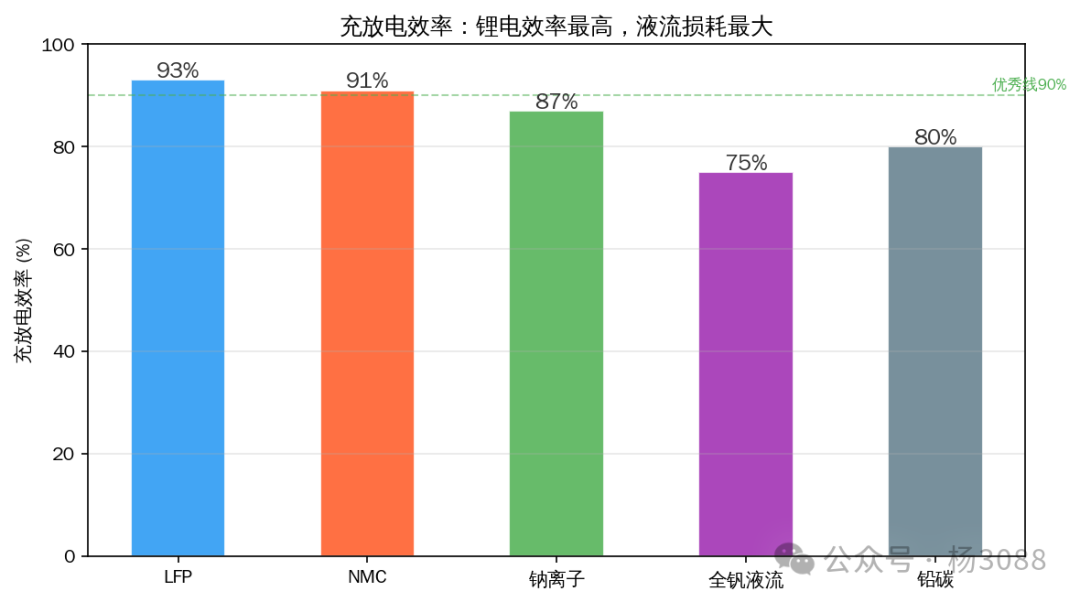
- 充放电效率70-80%。每充放一次电,四分之一变成了热
- 初始成本0.90-1.20元/Wh,是LFP的两三倍
那么它凭什么拿长时储能?凭25年的全生命周期成本。
假设一个4h储能项目运行25年:
LFP每10-12年要换一次电芯,换两次后25年总成本在0.18-0.28元/kWh。液流不用换电芯,25年总成本在0.11-0.17元/kWh。
如果真能用满25年,液流是更便宜的。
目前在辽宁、新疆等地的百兆瓦级液流电池项目就是这个逻辑:长周期、大容量、算全生命周期账。
六、铅碳:老兵未死,只是边缘化了
铅酸电池活了150年,加碳改进后叫"铅碳"——循环寿命从几百次提到两三千次,效率也从60%提到75-85%。
它在储能市场的份额已经降到不到1%,但并不意味着完全没用了。它的优势是:
- 回收体系最成熟。铅回收率超过99%,比任何一个锂电体系都完整
- 浮充特性好。作为UPS备电使用时几乎是最经济的方案
但对于主流储能,每天循环、要十几年的核心资产,铅碳已经不在竞争力范畴内。它的定位很明确:"备电、小众、特定场景"。不要求频繁充放电,只是备着偶尔用一次,铅碳的单位备用成本是最低的。
七、一张图看懂五种电芯的全方位对比
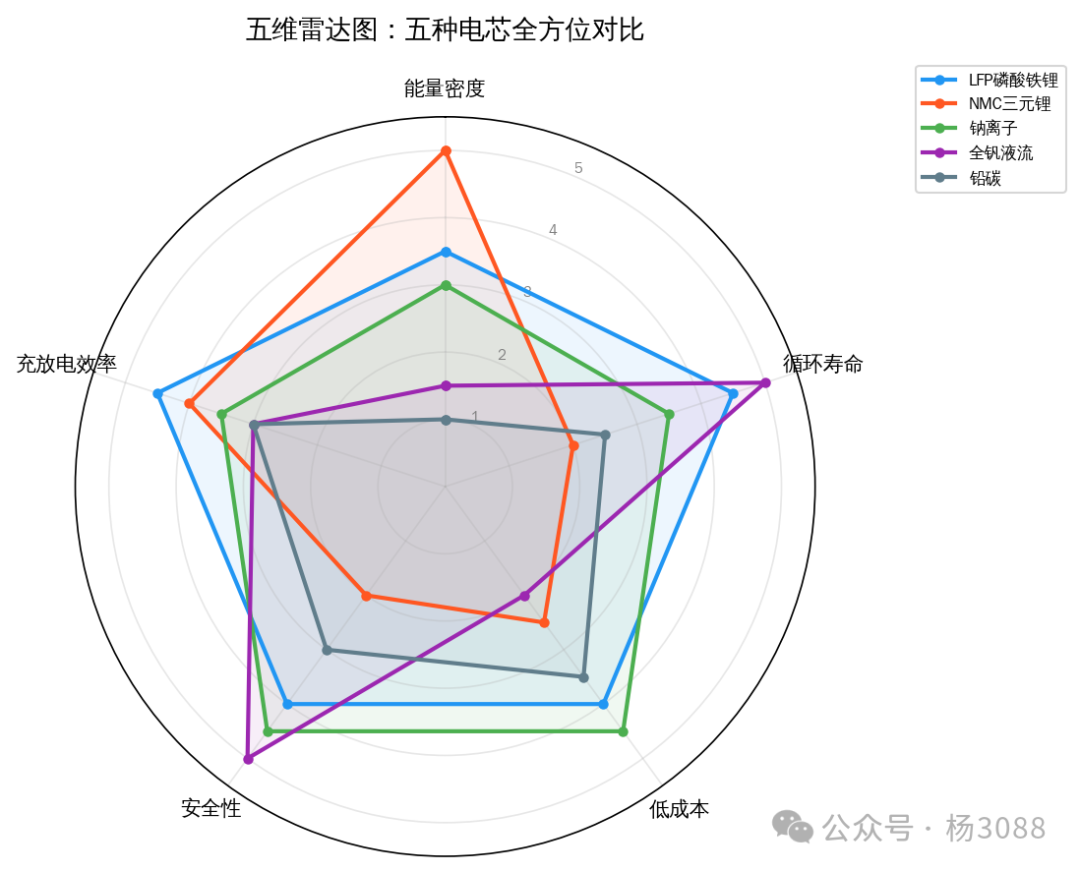
把五项核心指标拉成雷达图:
- LFP(蓝):各项都不拔尖,但都在3.5-4.5之间,全科前三,没有短板
- NMC(橙):能量密度拉到5,但安全和成本掉到2,严重的"偏科生"
- 钠离子(绿):四平八稳,低温有加分,但目前更像"LFP的备胎"而非替代者
- 全钒液流(紫):安全和寿命拉满到5,但能量密度和效率只到1-2,极度偏科
- 铅碳(灰):每一项都在2-3之间,平庸但不至于太差
八、市场与技术趋势:三件事正在发生
第一,大电芯竞赛。 从2023年的280Ah到2024年的314Ah,现在宁德587Ah、亿纬628Ah、欣旺达684Ah。
"500+Ah"时代已到。更大的电芯意味着更少的连接点、更低的系统成本、更高的集成效率。
第二,钠电量产加速。 CATL的Naxtra第二代成本约77美元/kWh,已逼近LFP。一旦2027年钠电产能超过20GWh形成规模效应,价格就会压到LFP之下。
第三,液流规模化。 大连融科的200MW/800MWh全钒液流电池项目已在2024年投运——全球最大。它的运营数据将成为整个行业的参考基准。
九、选型原则:没有最好的电芯,只有最匹配的电芯
如果你的项目是:两小时工商业储能、每天充放一次、运行十年:闭眼选LFP。
如果你的项目是:东北的光储一体化、零下30°C、没人维护:等一等钠电,或者先用LFP再算上加热能耗的成本。
如果你的项目是:4小时以上电网侧长时储能、寿命要求25年、电量吞吐越大越好:算全钒液流的全生命周期账,初始成本高的坑可能被换电芯省回来。
一句话:把自己的需求翻译成参数,再把参数映射到电芯类型。没有通吃的电池,只有选对的电池。
十、小结
五种电芯的定位已经很清晰了:
- LFP磷酸铁锂:当前储能最优选,全科前三,92.5%市场份额不是白来的。唯一劣势是低温
- NMC三元锂:高能量密度的代价是短命、不安全、贵,在储能领域持续衰落
- 钠离子:最有希望挑战LFP的新路线,低温是杀手锏,2027年后规模化是关键词
- 全钒液流:长时储能唯一选项,初始贵但全生命周期可能最便宜
来源:光储工程师3088